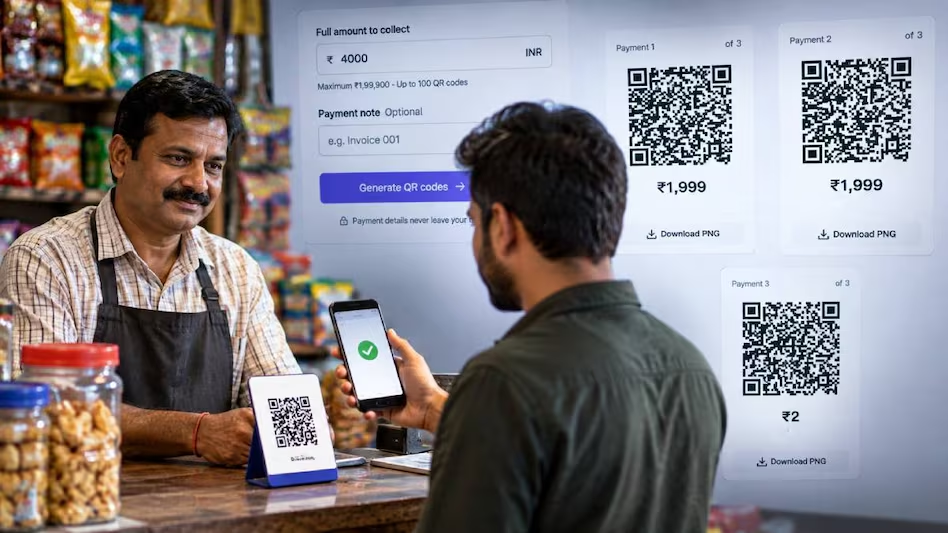
यूनिफाइड पेमेंट इंटरफेस यानी UPI को लेकर इन दिनों एक नए बदलाव की चर्चा तेज है। 15 अक्टूबर 2026 से कुछ बड़े मर्चेंट को ₹2,000 से अधिक के UPI पेमेंट पर 0.4 फीसदी मर्चेंट डिस्काउंट रेट यानी MDR देना होगा। हालांकि यह चार्ज ग्राहक से नहीं लिया जाना है, बल्कि निर्धारित मर्चेंट पेमेंट इकोसिस्टम पर लागू होगा। इसी बदलाव के बीच सोशल मीडिया पर एक ऐसा पोर्टल और ऐप चर्चा में आ गया है, जो बड़े UPI पेमेंट को ₹1,999 या उससे कम के कई हिस्सों में बांटने का दावा करता है।
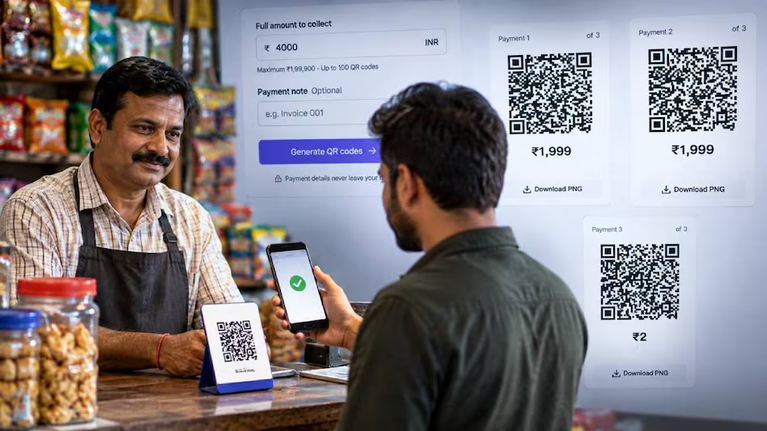
वायरल हो रहे इस आइडिया में दावा किया जा रहा है कि अगर किसी मर्चेंट को ₹4,500 का UPI पेमेंट लेना है, तो पूरी रकम एक ही ट्रांजैक्शन में लेने के बजाय उसे तीन हिस्सों में बांटा जा सकता है। उदाहरण के लिए दो पेमेंट ₹1,999-₹1,999 और तीसरा ₹502 का हो सकता है। इसी तरह ₹10,000 की रकम को भी कई छोटे पेमेंट में बांटने का दावा किया जा रहा है। कुछ रिपोर्टों में One999 नाम के पोर्टल का जिक्र है, जो रकम को अलग-अलग QR कोड में बांटने का दावा करता है। हालांकि, इसके वास्तविक संचालन और भरोसेमंद होने को लेकर स्पष्ट स्वतंत्र पुष्टि सामने नहीं आई है।
UPI पर नया MDR नियम क्या है?
नए नियम के तहत सामान्य Person-to-Merchant यानी P2M UPI ट्रांजैक्शन में ₹2,000 तक के पेमेंट पर MDR नहीं लगेगा। ₹2,000 से अधिक के निर्धारित मर्चेंट पेमेंट पर 0.4 फीसदी MDR लागू होगा। ₹75,000 या उससे अधिक के ट्रांजैक्शन के लिए MDR की अधिकतम सीमा ₹300 प्रति ट्रांजैक्शन तय की गई है। वहीं Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI ट्रांजैक्शन इस MDR व्यवस्था के दायरे में नहीं हैं।
सबसे महत्वपूर्ण बात यह है कि MDR ग्राहक से वसूलने वाला शुल्क नहीं है। वित्त मंत्रालय के अनुसार ग्राहक UPI से भुगतान करते समय यह चार्ज नहीं देगा और बैंकों को यह सुनिश्चित करने की सलाह दी गई है कि मर्चेंट इस शुल्क का बोझ ग्राहकों पर न डालें। सरकार के मुताबिक करीब 96 फीसदी मर्चेंट UPI ट्रांजैक्शन इस बदलाव से प्रभावित नहीं होंगे। छोटे मर्चेंट के लिए भी अलग शून्य-MDR व्यवस्था जारी रहेगी।
इसी वजह से बड़े भुगतान को छोटे-छोटे हिस्सों में बांटने वाले ऐप और पोर्टल सोशल मीडिया पर तेजी से चर्चा में आए हैं। लेकिन केवल ट्रांजैक्शन को अलग-अलग हिस्सों में बांट देने से यह जरूरी नहीं हो जाता कि हर परिस्थिति में MDR लागू नहीं होगा। किसी भुगतान की वास्तविक श्रेणी, मर्चेंट का प्रकार और बैंक या पेमेंट सिस्टम के नियम भी महत्वपूर्ण हो सकते हैं। इसलिए वायरल दावे को किसी आधिकारिक शुल्क-बचत उपाय के तौर पर नहीं देखा जाना चाहिए।
सबसे बड़ा सवाल ऐसे अनवेरिफाइड ऐप्स की सुरक्षा को लेकर है। अगर कोई वेबसाइट या ऐप UPI ID, बैंक से जुड़ी जानकारी या अन्य संवेदनशील डेटा मांग रहा है, तो बिना उसकी विश्वसनीयता जांचे जानकारी देना जोखिम भरा हो सकता है। आजतक की रिपोर्ट में भी ऐसे अनवेरिफाइड प्लेटफॉर्म से सावधान रहने की सलाह दी गई है।
वर्तमान नियमों के मुताबिक 15 अक्टूबर 2026 से नया MDR ढांचा लागू होना है। इसलिए सोशल मीडिया पर वायरल हो रहे ₹1,999 वाले पेमेंट-स्प्लिटिंग आइडिया को लेकर उत्सुकता जरूर बढ़ी है, लेकिन इसे UPI चार्ज से बचने का आधिकारिक या प्रमाणित तरीका मानने से पहले नियमों और संबंधित बैंक/पेमेंट सेवा प्रदाता की शर्तों को समझना जरू
About the Author